Cobro jurídico de pagarés, cheques y letras | BC A&C SAS
El cobro jurídico de pagarés, cheques y letras en Colombia es el proceso judicial para exigir el pago de una obligación respaldada por un título valor cuando el deudor no paga voluntariamente. Generalmente se inicia mediante un proceso ejecutivo, siempre que el documento sea exigible, claro y permita demostrar la obligación, los intereses y el incumplimiento.
¿Cuándo procede el cobro jurídico de pagarés, cheques y letras?
El cobro jurídico procede cuando existe una obligación vencida y el acreedor cuenta con un título valor que cumple los requisitos legales. Antes de presentar la demanda, conviene revisar cuidadosamente la fecha de vencimiento, la firma, el valor, las condiciones de pago y la legitimidad de quien reclama.
En términos prácticos, suele ser viable iniciar el proceso cuando:
- El pagaré, cheque o letra identifica una obligación determinada o determinable.
- La fecha de pago ya venció y el deudor no cumplió.
- El documento contiene la firma del obligado o de su representante autorizado.
- El acreedor puede demostrar que está legitimado para cobrarlo.
- La acción judicial todavía no ha prescrito.
No todos los documentos producen automáticamente el mismo resultado. Un error en el diligenciamiento, una firma discutida, una obligación no exigible o la falta de requisitos formales puede permitir que el deudor formule excepciones y cuestione la demanda.
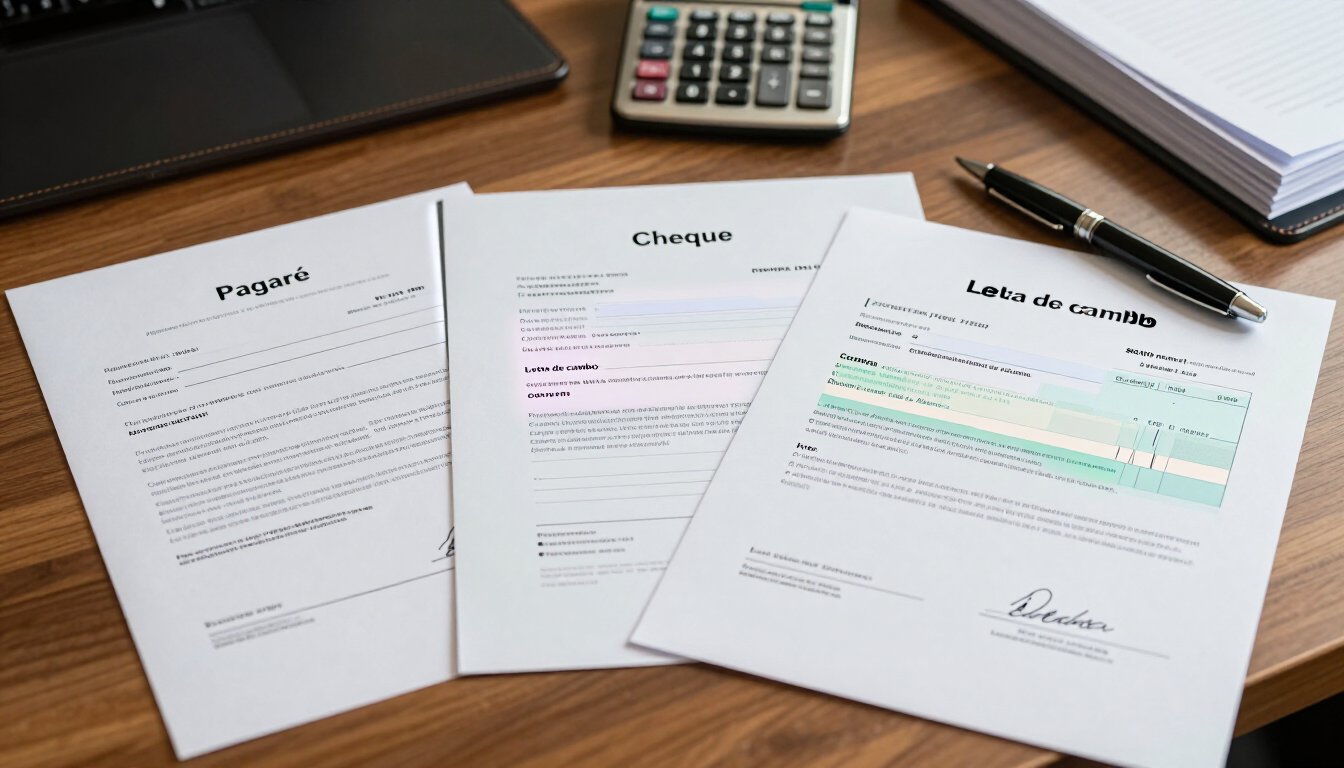
¿Qué diferencia hay entre un pagaré, un cheque y una letra de cambio?
Los tres son títulos valores, pero cumplen funciones distintas y tienen particularidades que deben analizarse antes de cobrar.
Pagaré. Es una promesa directa de pago. En él, una persona se obliga a pagar una suma de dinero en una fecha o bajo unas condiciones determinadas. Es frecuente en préstamos, ventas a crédito y acuerdos de financiación.
Cheque. Es una orden dirigida a una entidad financiera para que pague una suma con cargo a los fondos del girador. Si es devuelto por falta de fondos u otra causa, pueden generarse consecuencias cambiarias y civiles, según las circunstancias.
Letra de cambio. Contiene una orden de pago dirigida a un obligado. Puede involucrar al girador, al girado y al beneficiario, por lo que es importante verificar las firmas, aceptaciones y endosos que aparecen en el documento.
La estrategia de recuperación depende del título, la relación comercial, la fecha de vencimiento, los endosos, los pagos parciales y las defensas previsibles del deudor.
¿Qué documentos se necesitan para iniciar el proceso?
La calidad de la documentación puede definir la viabilidad del cobro. El acreedor debería organizar, como mínimo:
- El original del pagaré, cheque o letra, o la información que permita acreditar su existencia y custodia según el caso.
- Contratos, facturas, órdenes de compra, comprobantes de entrega o documentos que expliquen el origen de la obligación.
- Soportes de pagos parciales, acuerdos de refinanciación o comunicaciones con el deudor.
- Datos completos del obligado: nombre, identificación, domicilio, dirección laboral y correo electrónico, si se conocen.
- Poder otorgado al abogado y documentos de existencia y representación, cuando el acreedor sea una empresa.
- Constancias de presentación, devolución o protesto, cuando sean relevantes para el título.
También es útil conservar mensajes, correos y cartas de cobro. Aunque una conversación no sustituye al título valor, puede ayudar a demostrar reconocimientos de deuda, acuerdos de pago o conductas posteriores al vencimiento.
¿Cómo se realiza el cobro jurídico paso a paso?
1. Revisión legal del título
El abogado verifica si el documento reúne los requisitos aplicables, si la obligación es clara, expresa y exigible, y si el acreedor puede reclamarla. En esta etapa también se revisan prescripción, intereses, pagos parciales, endosos y posibles inconsistencias.
2. Cobro prejurídico y requerimiento
En algunos casos conviene enviar una comunicación formal antes de demandar. El requerimiento informa el saldo, fija un plazo razonable y plantea alternativas de pago. Esta gestión puede recuperar la cartera con menor costo y conservar una relación comercial útil.
El cobro prejurídico no debe convertirse en presión indebida. Las comunicaciones deben ser respetuosas, verificables y ajustadas a las normas sobre protección de datos y prácticas de cobranza.
3. Presentación de la demanda ejecutiva
Si no hay pago, se prepara la demanda ante el juez competente. El objetivo es solicitar que se libre mandamiento de pago por el capital, los intereses y los conceptos que puedan reclamarse legalmente.
El juez revisa inicialmente la demanda y sus anexos. Si encuentra mérito, ordena al deudor pagar o ejercer su derecho de defensa dentro del término correspondiente.
4. Solicitud de medidas cautelares
Cuando se cumplen los requisitos, el acreedor puede solicitar el embargo y secuestro de bienes, cuentas bancarias, vehículos, inmuebles u otros activos identificables. Las medidas cautelares buscan evitar que el patrimonio se oculte o se transfiera durante el proceso.
La efectividad depende de contar con información patrimonial actualizada. Por eso, una investigación patrimonial previa puede ser especialmente valiosa para empresas y acreedores con carteras relevantes.
5. Defensa, decisión y ejecución
El deudor puede pagar, proponer excepciones, discutir la autenticidad del documento, alegar prescripción o controvertir el saldo. El juez analiza las pruebas y, si corresponde, ordena seguir adelante con la ejecución.
Después pueden realizarse actuaciones para convertir los bienes embargados en dinero y aplicar el producto al pago de la obligación, respetando las reglas de prelación y el alcance de las medidas.
¿Qué errores pueden dificultar la recuperación del dinero?
Los problemas más frecuentes no siempre están relacionados con la falta de patrimonio del deudor. A menudo surgen por una preparación insuficiente del caso:
- Presentar una copia incompleta o ilegible del título.
- Demandar sin verificar la fecha de vencimiento o la prescripción.
- Calcular intereses sin sustento o aplicar una tasa incorrecta.
- Ignorar pagos parciales y generar un saldo equivocado.
- Demandar a una persona que no está obligada o no identificar correctamente a una empresa.
- Esperar demasiado tiempo para buscar bienes o solicitar medidas cautelares.
Antes de iniciar acciones, es recomendable hacer una auditoría documental y financiera. Esta revisión reduce riesgos, permite definir prioridades y ayuda a decidir si conviene negociar, demandar o combinar ambas estrategias.
¿Cuánto tarda y cuánto cuesta un cobro jurídico?
No existe un plazo único. La duración depende de la ubicación del deudor, la carga del juzgado, la calidad del título, la existencia de excepciones, la disponibilidad de bienes y la posibilidad de llegar a un acuerdo.
El costo puede incluir honorarios profesionales, gastos de notificación, copias, certificados, medidas cautelares y actuaciones posteriores. Antes de contratar, la empresa o acreedor debería solicitar una explicación clara sobre:
- Alcance del servicio y etapas incluidas.
- Honorarios fijos, variables o sujetos a resultado.
- Gastos adicionales previsibles.
- Información que debe aportar el cliente.
- Forma y periodicidad de los informes de avance.
Una gestión profesional debe equilibrar rapidez, probabilidad de recuperación y costo total. Demandar no siempre es la primera ni la única alternativa.
¿Se puede negociar después de presentar la demanda?
Sí. La negociación puede ocurrir antes o durante el proceso. Un acuerdo bien estructurado puede incluir cuota inicial, calendario de pagos, reconocimiento del saldo, garantías, consecuencias del incumplimiento y reglas sobre la suspensión o terminación de actuaciones judiciales.
Sin embargo, no conviene retirar medidas o aceptar promesas informales sin verificar la capacidad real de pago. El acuerdo debe documentarse correctamente y proteger la posición del acreedor si el deudor vuelve a incumplir.
Preguntas frecuentes sobre títulos valores
¿Es obligatorio enviar una carta de cobro antes de demandar?
No necesariamente. La obligación de enviar un requerimiento depende del título, del contrato y de las circunstancias del caso. Aun así, puede ser útil para intentar una solución rápida y dejar constancia del incumplimiento.
¿Qué pasa si el deudor dice que ya pagó?
Debe acreditarlo con recibos, transferencias, consignaciones o documentos que demuestren el pago. El acreedor debe revisar esos soportes y ajustar el saldo si corresponde.
¿Se puede cobrar un título firmado en blanco?
Puede ser posible si fue diligenciado conforme a las instrucciones entregadas y a la normativa aplicable. La firma en blanco aumenta el riesgo de controversia, por lo que deben conservarse las instrucciones y soportes relacionados.
¿Qué ocurre si el deudor no tiene bienes a su nombre?
La recuperación puede complicarse, pero el proceso puede permitir identificar ingresos, activos futuros o bienes que aparezcan posteriormente. La decisión debe considerar el costo de continuar y la expectativa real de pago.
¿Conviene cobrar directamente o contratar un abogado?
Depende del valor, la complejidad y los riesgos. Para obligaciones importantes, empresas con cartera amplia o títulos con inconsistencias, la revisión de un abogado especializado ayuda a prevenir errores y elegir una estrategia viable.
Cómo tomar la decisión correcta
El cobro jurídico de pagarés, cheques y letras en Colombia puede ser una vía efectiva cuando existe un título válido, una obligación vencida y posibilidades reales de ubicar patrimonio. Antes de actuar, reúna los documentos, verifique el saldo y las fechas, revise la prescripción y evalúe una negociación formal. Si la deuda es relevante o presenta dificultades, solicite un diagnóstico jurídico y patrimonial. La mejor estrategia combina una demanda correctamente preparada, medidas oportunas y una comunicación clara con el acreedor durante cada etapa.
Noticias recientes